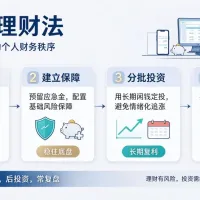
可以借鉴思路,但不建议照搬比例。所谓“1234理财法”,通常指标准普尔家庭资产象限图:10%日常开销、20%保命保险、30%生钱投资、40%保本升值。它更适合有一定家庭资产、收入较稳定的人,不是专门给月薪3000设计的。
普通人也能使用1234理财法
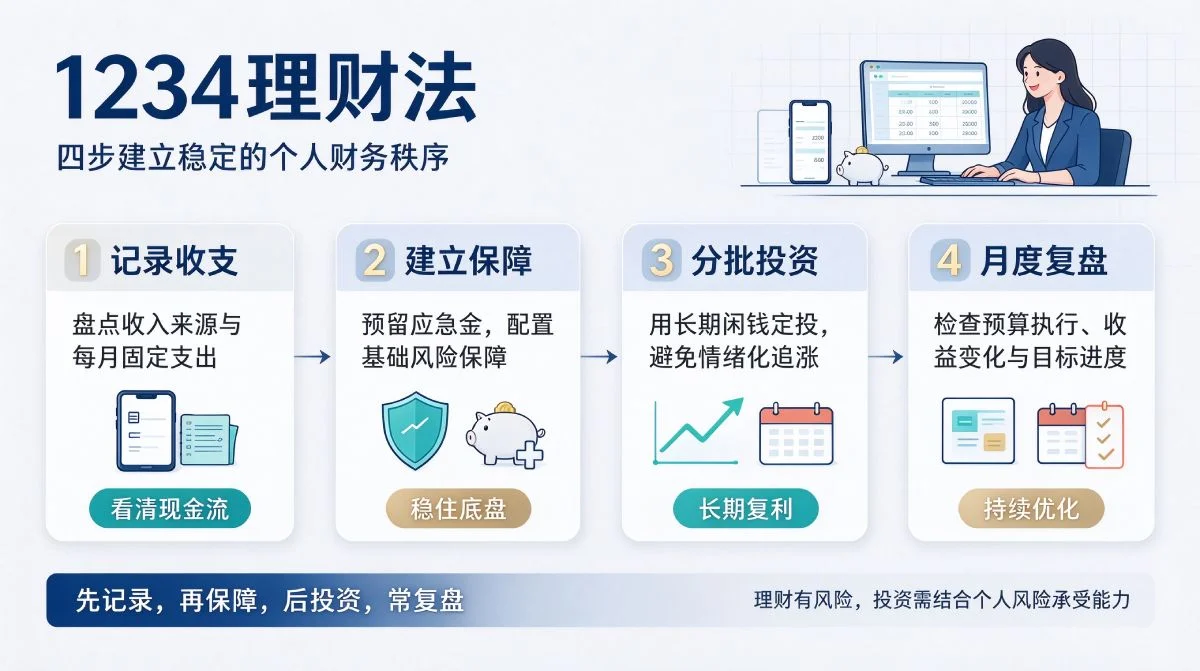
如果月薪3000严格按1234分:
- 10%日常开销:300元——大概率不够吃饭交通;
- 20%保命钱:600元——保险预算偏高;
- 30%生钱钱:900元——这个阶段不该急着投资;
- 40%保本钱:1200元——很多人根本存不下。
所以,月薪3000可以学它的“分账户、专款专用、先保障后投资”思想,但不能硬套数字。
更现实的顺序是:
- 先保证不赤字:记账,砍掉非必要支出,别用信用卡/网贷滚负债。
- 社保医保不能断:这是最基础的保障。
- 攒应急金:目标先存5000—10000元,放货币基金或银行活期+,随时能取。
- 商业保险只买基础款:意外险+百万医疗,月均几十到一百多即可,别买返还型、理财型保险。
- 有结余再低风险投资:货基、债基、宽基指数小额定投,金额以不影响生活为准。
- 投资自己优先:学技能、考证、换更高收入工作,对月薪3000阶段回报最大。
一个“月薪3000生存版”参考:
- 必要开销:50%—70%,约1500—2100元;
- 应急储蓄:10%—25%,约300—800元;
- 保险:2%—5%,约50—150元;
- 投资/学习:0%—10%,约0—300元;
- 弹性享受:5%—10%,约100—300元。
如果住家里、无房租,可以多存一点;如果租房、养家,可能连存300都难,那就先做到不欠债、保住社保、慢慢攒应急金。
月薪3000能用“1234”的理念,但不能用它的比例。先生存、再应急、后保障、最后投资。等收入到5000—8000以上、有了3—6个月应急金,再逐步靠近10/20/30/40。
|
|